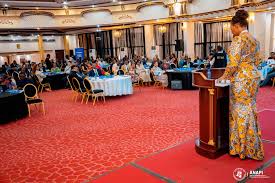
La République démocratique du Congo (RDC) a lancé,
le 11 novembre, la révision de son Code des investissements. Cette
initiative a été pilotée par l’Agence nationale pour la promotion des
investissements (ANAPI) en partenariat avec la Cellule des financements en
faveur des États fragiles (CFEF) et la Banque
africaine de développement (BAD).
Le Code des investissements offre un cadre juridique
et des garanties aux investisseurs, attirant ainsi des capitaux pour stimuler,
entre autres, la croissance économique, la création d’emplois ou encore le
développement des infrastructures et des technologies. Les travaux de la révision
du code des investissements de la RDC ouverts par Guylain Nyembo, ministre du
Plan et de la Coordination de l’aide au développement, se sont tenus à Kinshasa
jusqu’au 13 novembre et visent à moderniser le cadre légal pour le rendre plus
attractif aux investisseurs.
En effet, le Code des investissements adopté en 2002
montre aujourd’hui des limites qui freinent l’attractivité du pays. Rachel
Pungu, directrice générale de l’ANAPI, indique que ce Code souffre notamment de
procédures administratives lourdes, d’incitations fiscales peu claires et de
lacunes en matière de sécurité juridique et de protection des investissements.
L’objectif de cette révision est de rendre le Code plus compétitif à l’échelle
régionale, tout en encourageant les investissements créateurs d’emplois et de
richesses, grâce à un renforcement de la sécurité juridique et judiciaire dans
la pratique des affaires.
A en croire Rachel Pungu, le Code actuel, fondé sur
l’ancienne configuration de 11 provinces, ne tient pas compte de la nouvelle
division territoriale du pays à 26 provinces, ce qui en limite la portée. Elle
cite aussi d’autres faiblesses : des critères d’éligibilité aux avantages
fiscaux mal définis, tel que le taux de valeur ajoutée fixé à 35 % sans
justification claire, et l’absence d’indicateurs financiers permettant
d’évaluer la rentabilité des projets.
Commentaires 0
Vous devez être membre pour ajouter un commentaire.
Vous êtes déjà membre ? Connectez-vous
Pas encore membre ? Devenez membre gratuitement
Aucun commentaire pour le moment sur cet article.